搜尋此網誌

顯示包含「美國經濟」標籤的文章。顯示所有文章

2026年3月19日星期四

滯脹陰霾


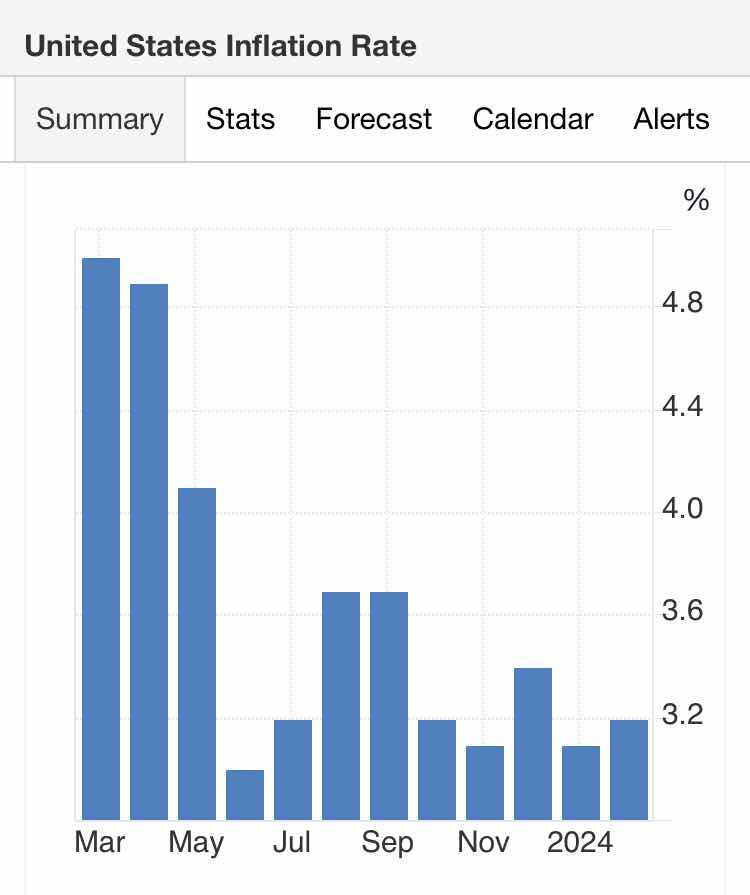
2026年3月12日,美國勞工部公布2月份消費者價格指數經季節性調整後上漲了0.3%,較去年同期上升2.4%。扣除食品和能源價格升幅,核心CPI按月升幅為0.2%,按年升2.5%,而預測為0.2%和2.5%,與估計一致。房屋租金升幅輕微,僅上漲了0.1%,是自2021年1月以來最低的月度增長。 食品價格按月上漲0.4%,但與一年前比較則上漲了3.1%。


整體通脹年率計算只升2.4%看似通脹穩定,但其實一些CPI組成部分正在上升比2%快。 在各個民生環節類別尤其醫療,許多都顯示價格上漲得很快。 例如,日託中心上升了3.7%;傢俬上漲了3.9%;家庭外出用膳價格增長了3.9%;醫療增長了4.1%;機票價格上漲了7.1%;牛肉價格上漲了14.4%。此外,由於之前的政府停擺的影響,總體CPI數字被人為地壓制。預計下個月釋出的3月份CPI通脹數據將因能源增加而顯現明顯升幅!


隨著美國和以色列與伊朗的戰事越演越,可以從今天的價格推演未來通脹將變本加厲,例如現時美國全國汽油價格平均每加侖為3.58美元,一個月前即2月,價格是2.94美元,價格增加了22%!柴油是機器及重型貨車必須使用,現時約每加侖4.83美元,去年約為3.63美元,升幅33%,三月通脹升幅可期!


另一方面,美國工部昨日公佈2月份的生產物價指數(PPI)同比上升了3.4%,高於市場預期的3%,並且較上月上升2.9%大幅加快。 按月計算,它上漲了0.7%,是自2025年7月以來最大的單月增長,遠遠超過了預期的0.3%及前值為0.5%。


扣除食品和能源的核心PPI同比增長3.9%,高於預期3.7%,也比一月3.6%為高。PPI數據升幅利害正顯示關稅工業生產的影響,然而數據並未反影美以依戰事的影響。


昨晚同樣受關注的是聯儲局主席包威爾維持聯邦基金利率不變,與及他的演講,此次是包威爾最後一次的議息會議,下次將會是新任聯儲局主席凱文·沃什(Kevin Warsh)主持議息會議。


包威爾的演講中表示,強勁的消費者支出與及持續的商業投資的支援顯示美國經濟正穩健增長。 但他演講中講到,雖然勞動市場表現穩定,但比之前疲軟,就業增長放緩,部分原因是勞動力增長放緩(包括移民和參與率下降),勞動力需求降溫,我認為都是經濟降溫的先兆(雖然包威爾不是這樣看),失業率現為4.4%,包威爾預計將維持在該水平左右,甚至未來會略為下降。他亦指出通脹率比2022年的峰值大幅下降,但仍高於美聯儲的2%目標。 他認為關稅推高商品通脹率,加上與中東戰事導致供應中斷及推高油價,從而推高短期通脹預期。


若戰爭持續,以現時各方殺戮不斷升級,未見緩和蹟像,我認為戰事一旦拖延,油價大幅上升,加上關稅戰的影響,全球經濟很可能進入衰退,通脹加衰退,全球正被滯脹風險陰霾籠罩着!

2024年10月25日星期五

預期數據正面睇


雖然沒有給予我credit, 但上篇文章「預期數據背後的陰謀論」之後,引發傳媒討論認為聯儲局無法準確預測未來,或許我的文章能啟發更多討論。其實寫完上篇文章之後,再看圖表一遍,又看多了一些事情,只是因為文章已出,免得帶來混亂,所以留待今次補充。

上篇文章指出,聯儲局息口政策落後形勢,原因可能是要看到一個趨勢才作出決策又或者是專登拖𨒂決策的政治操弄,在文章尾部指出非農數據已經反轉再反轉(詳細請揭上篇文章,在此不贅),實際修正數字高於當月公佈的數據(亦即是prelim data)。但文章post出之後再看圖表(見下圖)又發現,其實…. 預期數據與實際修正數字又不差太遠,甚至可視為「都幾準」😜!從圖表1月至8月,1月、2月、5月、7月、8月的實際修正數字都接近預期數據,準確度起碼「打敗」prelim 數據。這又引領我們問,預期數據是怎樣計算出來?預期數據其實是一大班經濟分析員,包括銀行、投行的經濟分析員以經濟數學模型計出來,然後取中間值。預期數據其實並不差太遠,但通常公佈數據的時候與預期相比,經常遠高預期、遠低預期,給人印象「預期數據亂嗡」!其實亂嚟的數據更可能是…..prelim嗰粒數😂!

再睇9月的數據,現時的情況是prelim的非農數據大幅超出預期,如果最後得出的實際修正數字是跟預期相約,減息幅度應該是輕微!


2024年10月21日星期一

預期數據背後的陰謀論


之前有學術論文指加密幣擁有者偏向更容易相信陰謀論。筆者今日就盡顯陰謀論的本色來探討預期數據如何玩弄人的預期,從而延遲決策的時間。

最近美國勞工統計局公佈的非農就業人數增加25.4萬人,遠高於預期增加14萬個工作崗位,8月份的數據亦上調至增加15.9萬個工作崗位。據報導,這些數據「減輕了市場對勞動力市場顯著惡化的擔憂」,大大影響十一月減息50點子的機會率,而更大可能減息25點子。

經常聽過一些外國Youtuber 批評預期數據亂噏,但實際上「遠高於預期」和上個月修訂數據「遠高於預期」均能影響加息減息的機會率,我們或可看看這些數據是怎樣玩法?

2024年1月至8月,聯邦基金利率一直保持在5.5%,直至9月減息50點子:


我們不禁會問9月的大幅減息50點從何而來?

聯儲局調整貨幣政策主要以促進美國經濟的最大就業及穩定價格作為最大原則。

兩項職責中,價格看來已隱定下來,應該有減息的條件。

截至2024年9月,美國的年通脹率連續第六個月放緩至2.4%:


連同美聯儲重視的核心PCE數據於5月-8月維持在按年升幅2.6%至2.7%之間,未有升溫的跡象:


那麼,就業數據便是調控利率政策主要需要聚焦的事項。

1月至8月利率維持在5.5%高水平,而1月至6月的非農就業數據顯示強勁態勢(見下圖),因為這六個月之中有五個月是當時公佈的數據遠高於預期,反影「Surprise! Surprise!」,這樣的情況,利率必須維持高水平的5.5%。


那麼,為何9月突然大幅減息50點子?其實,1月至6月之中有5個月的實際修訂數字是遠低於當月公佈的數字,只有3月份的實際修訂數字與公佈數據相乎合,反影頭六個月大部份時間高估了就業情況。然後7月、8月便出現公佈數據低於預期,反影就業惡化情況比預期快,這就justify 9月減息50點子的需要!

然而,再看真一點,其實7月及8月的實際修訂數據是高於當月公佈的數字,反影已連續兩個月實際就業情況被低估!

又高估又低估,究竟我想講什麼?我的陰謀論是,預期數據只是用來拖延,一方面是拖延至看到真正數據 趨勢才作出的補鑊決策?又或者是拖延時間為選舉總統鋪路,便不得而知了!


2024年7月6日星期六

直到QE的盡頭(2)


上篇文章「直到QE的盡頭(1)」提到,政府印銀紙只需要在電腦上撳一個掣,過程與稅務無關。另方面,根據新貨幣理論 “Modern Monetary Theory” (MMT),政府的財政赤字的另一面是人民的盈餘,因為政府的開支都是用於國民,最終是刺激經濟,因此無需過份擔心龐大的財政赤字。今篇文章我想討論QE的盡頭,亦即是印銀紙的最終大限。


在繼續討論之前,我們必須分辨擁有印鈔權的國家(Currency Issuer)和鈔票消費者,全球只有幾個獨立主權國家如美國、英國和日本擁有印鈔權,印鈔權的前提是國際接受為貿易貨幣,其他國家如阿根廷、津巴布韋,由於他們的貨幣在國際市場沒有認受性,不能用作貿易貨幣,他們胡亂印銀紙應付政府開支,最終只會導致高通脹。


話說回QE, QE意思是中央銀行購買政府債券或金融資產,其運作最終結果是印銀紙,眾所皆知日本2001年3月開始QE 以解決長期低迷的經濟狀況,但日本並非QE的先鋒,1934年美國在第二次世界大戰前經歷大量外國黃金流入,導致儲備規模大幅增加, 1934年5月至1941年12月期間,超過145億美元的黃金淨流入美國,聯儲局把黃金淨流入轉換為貨幣,實際上是一個QE的操作,當時短期利率亦是接近零,這導致貨幣基礎大幅增加。這正正是Bernanke 柏南克和其他學者研究的先例。日本亦不是YCC (Yield Curve Control) 的始祖,1942年,美國財政部要求聯儲局把短期的政府債券於3/8%利率掛鉤,聯儲局亦把長期政府債的利率在2.5%封頂。


Source:


雖然美國政府過去沒明言支持MMT的理論,但閉門背後,MMT一直都是政策潛在的基因,我們可從過去總統和財金官員的對話可知一二:


1964年1月總統JF Kennedy 跟他的經濟顧問James Tobin一次私人對話中表露出來。


JF Kennedy: “But is there any economic limit on the size of the debt in relation to national income? There isn’t, is there? That’s just a political answer, isn’t it? Well, what is the limit?” Asked JF Kennedy
Tobin said: “the only limit is really inflation.”
JF Kennedy: “That’s right, isn’t it? The deficit can be any size, the debt can be any size, provided they don’t cause inflation. Everything else is just talk.”

2010年聯儲局主席Ben Bernanke對其貨幣政策辯護:


Asked if it's tax money the Fed is spending, Bernanke said, "It's not tax money. The banks have accounts with the Fed, much the same way that you have an account in a commercial bank. So, to lend to a bank, we simply use the computer to mark up the size of the account that they have with the Fed. It's much more akin to printing money than it is to borrowing."

他們都很清楚龐大的財政赤字和政府債務都只是政治考慮,美國不會破產,同樣的道理也應用於國內政府,救不救內地房企,其實只是政治考慮,中國崩盤論也不會發生。


既然擁有印鈔權的國家政府如日本、美國可以印銀紙解決開支,過程無需稅務、龐大財政赤字也不是問題,為何政府要發債借錢?


上面JF Kennedy 與經濟顧問的對話已揭露答案,那就是通脹。


首先,以發債代替直接印銀紙,這樣做可減少由印銀紙引發通脹。國債有部份是賣給其他國家中央銀行,由於美元是最大的儲備貨幣,其他國家貿易需要,因此其他國家中央銀行亦需要持有美國國債。舉個例子,中美貿易戰之前,美國是中國最大的貿易夥伴,由於中國大陸大量出口貨品到美國,貿易得到大量美元,若即時兌回人民幣,便會引發人民幣大幅升值,為避免這情況發生,中國政府亦同時買入大量美債。大家亦會想到,現時中國對美國的出口減少,當然也無需再持有大量美國國債,這亦是為何中國在不斷減持美債。話說遠了,其實其他國家中央銀行買美國國債,發債代替直接印銀紙便可解決資金需要,同時減少通脹影響。


另方面,雖然政府擁有龐大債務,如果持續高通脹,債券到期日還款的錢還剩多少價值,因此政府必須控制通脹為先決條件。


上篇文章亦有講到,MMT經濟學教授Stephanie Kelton指出,「龐大財政赤字是沒問題的,問題是資源不足夠會引發通脹」,當經濟的資源不足,印銀紙應付增加了的政府開支,公共和私人機構互相爭奪資源會引發通脹。例如人口老化導致醫療開支增加,如果醫生、護士供應緊張,便會與私人醫療機構爭奪資源,醫生、護士薪酬被搶高,因此引發通脹。


然而政治上,縮減公共醫療及服務是不受歡迎的政策,公共開支擴張了之後很難即時縮減,而私人機構彈性較大,大幅加息之下,經濟變差,私人企業便會裁員減薪,隨之而來當然是失業率上升,那便可減少私人企業爭奪資源,從而壓低通脹。


好了,回到題目「直到QE的盡頭」,什麼時候不能再以QE(cute 姨😊)解決經濟問題?短期而言是通脹,但長期而言,是當人們不再信任該國的貨幣。


當然,現時而言,南美國家、中東國家、或其他東南亞國家的貨幣信任度肯定比美國低,因此談到貨幣崩潰論,怎樣都未輪到美國,但這是否代表不會發生在美元?這種說法就好像「我成績不好不打緊,最緊要還有很多人成績比我差!」問題是「我的成績不好是否無需理會?」更甚的是其他人認為他們成績差是因為我的問題。


正如上面指出,其他貿易國家會買入及持有美債,這有助減低QE對通脹的影響,但倘若其他國家減少買入美債,會如何影響美元霸權(hegemony)? (連財政部長耶倫都以hegemony 來形容美元啊!)


事實上,美國QE影響力很大,美國QE,全球都要跟,因為貨幣兌換差距不能太遠,因此現時很多國家試圖以本國貨幣作貿易交換,儲備貨幣多元化等等,大方向都是去美元化,俗語有云:「羅馬既非一日建成,也非一日毀滅」! (完)


Related Topics:


2024年5月19日星期日

直到QE的盡頭 (1)


QE的中文是量化寬鬆,我們一般會簡化地說是政府印銀紙,這裏不想深究QE的運作,而是政府印銀紙解決經濟問題的思維。最近在YouTube 影片看到拜登政府的首席經濟顧問伯恩斯坦(Bernstein)受訪被問到貨幣政策運作時答案混亂,為何問題那麼難答?


事源記錄片 ”Finding the money” 的主持訪問伯恩斯坦,訪問中他表示:「美國政府是不會破產,因為我們可以印銀紙」,然後主持進一步問了一條有趣的問題:「如果政府可以印銀紙解決任何問題,為何政府還要發債?」作為政府的首席經濟顧問,伯恩斯坦回應問題時混淆貸款人和借錢者,無法回答貨幣政策的運作方式。


就這條問題,筆者做了一些research ,首先是搜尋記錄片 ”Finding the Money” 的背景,這影片主要是有關新貨幣理論名為 ”Modern Monetary Theory “, 由經濟學教授Stephanie Kelton提出,公職方面,2014年她曾是民主黨參議院預算委員會的首席經濟學家,離職後也曾擔任桑德斯總統競選的經濟顧問。為何了解她背景那麼重要?因為屁股決定思維,她的理論很可能反影美國政府的政策思維,也可能解答到上面標題:「直到QE的盡頭」。


為了解”Modern Monetary Theory “, 我看了經濟學教授Stephanie Kelton兩年前的Ted Talk演講,她認為疫情期間,政府以印銀紙派錢給人民,加大財政赤字以建設基建、提供免費醫療等等,有效地令美國快速走出疫情重創的經濟。


對於政府「派錢」,錢從何來?Stephanie Kelton說:


Finding the money is never a problem. They just created it.

印銀紙是也!政府只需要在電腦上撳一個掣,便能電子過數到人民的戶口,過程不需要諮詢納稅人,但能否獲得議會批准是另當別論。


既然印銀紙可以解決所有政府開支,為何我們仍然要納稅?答案是財政赤字!


人們普遍認為三萬億美元財政赤字令人擔憂,悲觀的人只看到赤字:


但其實那只是6與9的角度去看,6的倒轉是9。


政府的財政赤字(deficit)其實是人民的盈餘(surplus)。


如果赤字全都用於人民,人民是用家,那就是人民的盈餘。疫情派錢給人民,人民用於消費,政府起基建,人民有工做。


問題是社會有沒有足夠資源來應付這些刺激政策開支?例如起基建需要建築工人、工程師、鋼鐵、水泥,免費醫療需要醫生、護士、醫療設施,如果社會不能提供足夠資源應付這些開支,便要爭奪私營機構的資源,這便引發通脹。


財政赤字是:


Tax Income < Gov’t Expenditure 


按她的理論,當社會的capacity 足夠大,政府開支增加不會引發通脹;政府的龐大財政赤字也不是問題。(未完)


Stephanie Kelton寫了一本書:”Deficit Myth “,大家可以參考。


2024年3月13日星期三

美國減息預期真的可以如願以償嗎?


根據美國最新通脹數據,2024年2月,美國通脹率按年上升3.2%,較1月份3.1%輕微上升,並且高於預測的3.1%。 其中,值得關注內裏幾多項目的通脹,包括能源、食品、住屋開支及衛生保健,其通脹下跌幅度不似預期。


二月份能源成本按年下降-1.9%,而1月份為-4.6%,反影能源通脹下跌的速度減慢,汽油、公用事業天然氣,燃油均錄得較一月份細的跌幅,是否反影源油價格通脹可能回升?此其值得關注之一。與此同時,食品通脹錄得2.2%升幅,一月份升幅為2.6%, 食品價格升幅減慢。


住屋開支佔核心通脹45%,解釋了核心通脹下跌緩慢的重要因素,住屋開支繼一月份升6%之後,二月份升5.7%,另以服務為主的醫療保健,其價格緩慢上漲,繼一月升3%,二月升幅為2.9%,升幅變動不大。另方面,核心通脹率從一月的3.9%降至二月的3.8%,而預測為3.7%,核心通脹率降幅緩慢,甚至不似預期,反影核心通脹難落。


而早前公佈的2024年2月非農就業數據增加27.5萬,超過預期的20萬個職位,高於1月份下調的22.9萬個職位。 數據中反影服務業勞動力需求的醫療保健增加了6萬7千個職位。如果服務業勞動市場強勁,亦會帶動薪酬上升以至核心通脹。所以,如果要核心通脹進一步下跌,便必須要失業率進一步上升😢!


通脹未能如期下跌,令人擔心2024年減息三次的預期會否落空?這將對如日中天的美股有何影響?


其實美股的道指和納指似乎正在橫行:


金價和比特幣價格創新高又是否有所啟示?


2023年12月10日星期日

好經濟的背後


美國數據顯示經濟強勁,高息環境下軟着陸的scenario ,但人民的生活真相反影什麼?


上週美國11月非農就業人口新增職位升至19.9萬,高於預期的18萬,10月新增職位15萬;失業率回落至3.7%,低於市場預期3.9%。失業人數達629.1萬人,較10月份的650萬人減少3.3%,帶動失業率下跌。

而11月平均時薪按年升4%,符預期,按月則升0.4%,高於預期0.3%;勞動參與率升至62.8%。美國12月密歇根大學消費信心指數初值報69.4,遠高於市場預期62及11月的61.3。


另外,第三季GDP修正值按季升5.2%,升幅較預期5%為多,初值為4.9%;第三季個人消費修正值為3.6%,較市場預期及初值4%為低。


如果你聚焦看預期,就會感覺奇怪:


- 新增職位高於預期

- 失業率低於市場預期

- 時薪升幅高於預期

- 修正的GDP升幅較預期多


大的數據都是好强勁,從整個畫面看,實質數據全面向好,打敗預期!這給人印象,不敢看淡!


不過,人民的實際生活情況如何?


根據11月份紐約聯邦儲備銀行數據,2023年第三季度,消費信貸報告顯示,抵押貸款餘額截至9月底為12.14萬億美元,較上季增加了1,260億美元,房屋信貸額(HELOC)餘額增加了90億美元,目前總額為3490億美元。 信用卡餘額目前為1.08萬億美元,增加了480億美元(4.7%)。 汽車貸款餘額增加了130億美元,延續了自2011年以來的上升軌跡,目前為1.6萬億美元。 學生貸款餘額增長了300億美元,目前為1.6萬億美元。 非住房餘額總共增長了930億美元。


Household 債務全面上升:


另方面,人們消耗自己的退休儲蓄401K:


根據富達最近的一份報告,第三季度平均401(k)餘額下降了4%,而提款和貸款均有上升。


經濟強勁的數據背後,其實是人們借貸渡日和消耗退休儲備。

其實,2016年去美國旅遊時已感覺,經濟繁華的背後,人們的生活低於預期,街上看見很多數百磅痴肥的人,他們吃過多垃圾食物如麥當勞、即食的包裝食物等等。如果你明白一個道理,人越有錢,越注重養生,便會明白我為何會有此看法!

最近兩個名人,著名投資者芒格和曾任美國第三把交椅的前國務卿基辛格,以百歲之年過身,希望兩位RIP, 不是要抽水,但事實上美國人民的平均壽命為75歲,人的壽命也是可以錢來延長!


2023年8月3日星期四

美國國債的大限


全球三大國際信評機構之一惠譽(Fitch Ratings)週二將美國信用評級AAA下調一級至AA+,引起廣泛關注,美國白宮表示強烈不同意,白宮方面和財長耶倫均以美國經濟將會軟着陸為基礎反駁惠譽,財長耶倫認為惠譽所用的數據是基於過時數據,並且強調美國國債仍然是世界上最安全以及流動性最高的資產。


我個人完全認同美國國債仍然是世界上最安全以及流動性最高的資產,但美國國債並不是可以無限擴大,那麼大限在何時?


評級機構惠譽對美國主權级下調基於兩項基礎預測,收入下跌和開支上升,這其實並不難預見。


現時美國National Debt, 這包抱聯邦和州政府的總債務加起來為32萬億美元。


雖然近一年聯儲局急速加息,一年升息5厘幾,但未來可能減息,以過去30年平均數,每年平均約4%利率計算,單是還利息便要1萬億美元!而美國的稅收和開支情況如何?2022年聯邦政府收入為4.8萬億美元,開支則為6.4萬億美元。


根據美國Congressional Budget Office的預測推算,未來只會變本加厲!這結論很合理,如果沒有計畫提升收入和大幅縮減開支,每年的差距利疊利便有複息效應了:


每年1萬億美元支出,而收入只約每年4萬億美元,還未計未來人口老化令稅收減少,與及環保應對地球暖化和醫療開支不斷上升,這令人質疑美國收入只足夠還息,而還本則可能無期?


耶倫和白宮反駁說未來美國經濟將會軟着陸,而我一直都認為軟着陸目標並不容易達到,更大機會是硬着陸,之前的文章「Brace Brace」已解釋過,現在update 一下數據。


美國M2持續收縮:


在高息環境底下和銀行收緊借貸,商業借貸成本大增,而且不容易獲得借貸情況下,公司執笠情況有增無減,2023年上半年與2022年同期比較,公司申請破產保護(file chapter 11)急增68%。


唯一令人樂觀的基礎是美國就業情況仍然很好,失業率由五月的3.7%輕微下跌至六月的3.6%,仍然是full employment 的水平。


但其實人們可能開始感受到收縮的情況,撇除能源和食品開支的核心消費物價指數(Core inflation rate),六月上升4.8%,五月上升5.3%,四月升5.5%,升幅趨勢雖然在下跌,但物價仍然難熬。看看零售銷售情況,零售銷售按年升幅連續三個月在徘徊在2%以下,零售銷售數據包括了量和價,如果價在不斷上升,而零售銷售上升幅度減少,其實是顯示量正在收縮。


雖然我的看法並不樂觀,但美國經濟會否軟着陸仍然是爭抝點,且看下回分解!


不過,經濟是否軟着陸只是短期的看法,長遠而言,美國國債能否持續擴張,很大程度在於美元能否保着其世界最大儲備貨幣地位,我們要知道,美元成為世界最大的儲備貨幣,各國必須持有一定數量的美國國債,所以美國才可以發比較大量的國債,但一旦美元最大儲備貨幣地位急速改變,無限發債的大限便到了!雖然現在時辰未到!美元儲備貨幣地位正在慢慢改變卻是事實,之前的文章「去美元化的潘多拉盒子」已討論過! 


係咪真係借錢唔使還,咪俾錢中介!


2023年6月21日星期三

商業地產灰犀牛何時衝過來?


上週聯儲局宣布暫停加息,但聯邦公開市場委員會六成會員偏向未來加息25至50點子。而根據聯儲局點陣圖,預期七月加25點子機會很大。根據核心通脹數據,5月為5.3%,只是輕微從4月5.5%下降,看到通脹仍然很頑強!下半年仍然需要加息可期。


另方面,商業房地產仍然是美國經濟頭上一把刀,近日一宗正在商討成交的三藩市(SF)商廈,由東京三菱UFJ銀行擁有的一棟22層高的商廈,曾為該銀行的總行大樓,現商討的出售價折讓率達80%。這令人擔心成為未來商廈的成交指標。


近日筆者從SF親友口中得知,無論生活或商業環境都在變差,人們都盤算搬離該城市,主要是由於很多「無家者」和俗稱「喪屍」的吸毒者在路邊瞓街,導致街道環境和治安變差。


接連急速加息500點子,加上Covid 疫情後衍生出來的WFH(work from home)大趨勢,現還有日益惡化的治安問題,曾經令人引以為傲的矽谷灣區,寫字樓空置率現高達25%。


然而,商業地產佔中小銀行的整體借貸率達67%,可說是它們的核心業務。由急速大幅加息引發的銀行危機,Silvergate 、SVB、Signature Bank、First Republic Bank的倒閉,可能只是開始。


截至五月底,全國寫字樓價格平均下跌了22%:


當商業貸款到期再轉按的時候,企業便要以現時約7厘利息或更高承按,到時才是見真章!據美媒報道,下半年將是高峰期。


還有,企業借貸不單只是商業地產,還有可除時取用周轉的credit line ,整體而言,企業借貸利率高達8厘,加息傷害商業環境可想而知。


商業地產還可頂幾多厘利息才爆煲,還是走着瞧!


遠處的灰西牛比喻我們預見到的危機,只是不知何時衝過來,把我們撞個正着!


近來在YouTube 看到此影片,三藩市街上的俗稱「喪屍」,導致商業撤離該城市是真有其事。有空看一看:


https://youtu.be/K_zWAOMNNV0


2023年5月23日星期二

Brace! Brace!


當飛機就快衝落地面硬着陸的時候,機司會在廣播叫乘客:「Brace! Brace!」即抱頭保謢自己!筆者想比喩的是美國經濟很可能硬着陸!


美聯儲在5月3日議息後宣布再加息25點子至聯邦基金利率5%至5.25%的水平。議息會議後,美聯儲主席鮑威爾雖然沒有表現未來繼續鷹派加息,令人聯想到暫停加息的可能性大增,但由於失業率沒有上升,鮑威爾認為「在我看來,美國經濟避免衰退的可能性要大於發生衰退的可能性。」「一些額外的緊縮政策可能是合適的」,其實,聯儲局在六月再加25點子的機會仍然不能抹煞。


美國四月的按年通脹率為4.93%,較三月的4.98%,下跌非常輕微,幾乎是橫行,撇除能源及食品價格的核心CPI 按年升5.5%,兩者均距離聯儲局目標通脹率2%仍然很遠。


通脹問題是否那麼容易解決?觀從加拿大的通脹情況,一暫停加息,通脹便掉頭回升,看來通脹問題並不容易解決,加拿大的情況是,短期內大幅加息令樓價下跌,若讓樓價持續下跌,這將大幅破壞居民財富,對經濟造成深遠影響及製造金融危機風險,因此加拿大政府早前放寛了外國人買樓的逆週期措施,結果樓價回穩,但通脹也回升。其實不斷加息滅通脹的同時,是無可避免地對經濟造成破壞,而這些破壞的程度是不容易控制,軟着陸談何容易!


事實上,通脹、失業率等數據是滯後的,另一些數據卻顯示未來經濟隨時突然急轉直下!看圖(一),美國貨幣供應M2在三月大幅收縮。


圖一:


另外,第一季的annualized GDP growth rate (GDP年增長率)只升1.1%(見圖二),屬於低經濟增長率,若減去4.9%的通脹率,基本上已經是滯脹,但人們還未失業啊!所以經濟未算衰退啊!


圖二:


不過…經濟最後一根稻草好快便會壓垮,根據S&P Global Market Intelligence 報告顯示,新申請file chapter 11(即申請破產保護令)的公司 ,2023年頭四個月 累計為236間,較去年同期上升超過一倍,並且創12年新高(見圖三),甚至可媲美2020年Covid pandemic 時間。2023年餘下時間,企業申請破產保護令的機會將會上升呢!


圖三:


當我們看到頭四個月已有四間中型銀行倒閉,恐慌性提款不斷,甚至有些人轉移至比特幣,因為同時間,存放一粒比特幣的錢包大幅增加,銀行流動性收縮(liquidity crunch)也肯定影響商業借貸,加上高利率(現為8%)環境,企業執笠情況很大機會上升,經濟突然急轉直下硬着陸的風險大增!